次に進む
1つ戻る
- 1.車両生産両数・輸出両数
- 2.路線長と在籍両数
- 3.日本製の鉄道車両とは
- 4.「日本製」の鉄道車両のシェア
- 5.中古鉄道車両輸出
- 6.鉄道車両の輸出先とホモロゲーションコスト
- .日欧の違い まとめ
目次
日本製品の海外展開先
初期投資が大きすぎる新規参入
日本製車両が走る場所を調べる方が多いようですので、導入区間を一覧化しました。
鉄道車両等の仕様は国や路線によって異なるため、基準調和が進んでいる自動車とは違って、買いたい人がいるからといって売りにいける製品ではない・・・という話も申し上げます。
これまで輸出実績が無い国の仕様に合わせて車両を製作し、その国の行政機関の認可を得る(※これをホモロゲーション:homologationといいます。)には、大変な時間と手間がかかるのです。
鉄道車両の輸出先
日系車両メーカーさんの輸出先をまとめます。
現在も走っているものをメーカー各社のホームページと工場パンフレットを参考にまとめたため、2000年以降製造のものが中心になっています。
悩ましいのが、大手鉄道車両メーカーだった旧アンサルドブレダ(イタリア)さんを2015年に買収し、日立製作所グループ傘下となったHitachi Rail STSさん傘下のイタリア工場や米国工場で製造・組み立てられた車両を計上すべきかどうかです。まだ完全子会社化して数年しか経っていない上に、海外工場で作った鉄道車両を海外仕様で海外諸国に納入しているのに、日本政府はインフラ海外展開の実績に含めて計上している※ため、分かった範囲でここでも一応掲載します。
※「インフラシステム海外展開戦略2025」(2020年12月10日決定)p12に、「輸出と海外現地法人への出資を通じた売上高(O&M 等による継続的な売上を含む)を用いる考え方を維持しつつ、・・・我が国企業が2025年に34兆円のインフラシステムを受注することを目指す。」とあります。「海外現地法人への出資を通じた売上高」は、持分比率で案分する必要もないので、何とでも数字は作れるような・・・?
旧アンサルドブレダさんの工場は元々欧州企業ですから一旦置いておき(※ヨーロッパについてのところで後述します)、鉄道車両の輸出先は下の各表の通り、特定の国・地域に偏っています。
また東南アジアの案件は、シンガポールを除くと日本からの円借款を供与した案件を獲得しています。円借款が無い案件はなかなか厳しく、苦戦しているといえます。
一方、エジプトの案件のような特定の国には2~3世代目の車両が継続的に納入できており、高い評価をえていることが読み取れます。
なお、各表中で塗色している案件はLRT車両やAPM(ゴムタイヤ式新交通)車両です。普通鉄道とは工数が異なるためちょっと別にしています。
それでは、地域別にご紹介していきます。
台湾向け鉄道車両
アジアでは台湾が最大のお得意先です。高速鉄道の408両を含む900両ほどが輸出されています。2023年からは新たに高速鉄道向け700Tの置き換え用の144両も日立製作所さんのJVが製造中です。
古くなったため下表には掲載していませんが、旧東急車輛さん(現 総合車両製作所さん)も、台湾には多く輸出されていました。
| 地域 | 客先 | メーカー | 車両製造時期 | 円借款 |
| 台湾 | 台湾高速鉄路 | 川崎重工業 日立製作所 日本車輌製造 |
2004年~2005年 (開業時) |
- |
| 台湾 | 台湾高速鉄路 | 川崎重工業 | 2014年~2015年 (増備時) |
- |
| 台湾 | 台湾高速鉄路 | 日立製作所 | (対応中。2026年~納入予定) | - |
| 台湾 | 台湾鉄路管理局 | 川崎重工業 | 2012年~2013年 | - |
| 台湾 | 台北地下鉄 | 川崎重工業 | 2005年~2009年 2010年~2012年 |
- |
| 台湾 | 台北地下鉄 (新荘線、蘆洲支線) |
日本車輌製造 | 2005年~2008年 | - |
| 台湾 | 台中地下鉄 (緑線) |
川崎重工業 | 2016年~2017年 | - |
| 台湾 | 台湾桃園空港 スカイトレイン |
川崎重工業 | 2011年~2013年 | - |
| 台湾 | 台湾桃園空港 スカイトレイン |
新潟トランシス | 2001年 | - |
| 台湾 | 阿里山森林鉄路 (機関車) |
日本車輌製造 | 2006年 | - |
台湾以外のアジア向け鉄道車両
中国向け高速鉄道に日本から納入した車両は、実際には40両ほどです。技術のライセンス生産ですから。
両数では、シンガポールがお得意様です。シンガポールにはフランス企業の鉄道車両も多く入っていますし、イギリスの地下鉄の仕様ベースで車両調達が行われている中、海外の車両メーカーとコンソーシアムを組んだ日系メーカーさんはかなり健闘しておられます。
シンガポールを除くと、東南アジア諸国向けは円借款供与案件です。
私、時折取材を受けて(※国交省の担当室長のため)、「世界で日本の技術が選ばれている理由」について聞かれることがあります。
その話には、まず、日本から貸与した円借款案件を日系企業が受注している実態を話すのですが、明らかに取材の趣旨と違うようでがっかりされています。ですが、円借款は相手国に供与した瞬間から相手国のお金になりますので、日本勢だからといって受注できるわけではなく、仕様上少し慣れている優良案件、という程度で公正な仕様・条件での競争入札をしていますし、実際に円借款供与案件でも、インド・ムンバイのメトロ1号線等外国メーカーが獲得している実例も多く、厳しい世界です。
※欧州の仕様で製品製造をしている日立製作所さんについては、後述します。
| 地域 | 客先 | メーカー | 車両製造時期 | 円借款 |
| 中国 | 高速鉄道線 | 川崎重工業 | 2005年 | - |
| 香港 | KCRC (東西走廊) |
近畿車輛 | 2015年(増備) | - |
| 香港 | KCRC (東鉄線、西鉄線、馬鞍山線) |
川崎重工業 近畿車輛 |
2001年,2007年 | - |
| 香港 | 香港国際空港APM | 新潟トランシス | 2005年 2014年 2022年 |
- |
| 澳門 | マカオAPM | 三菱重工業 | 2012年~ | - |
| 韓国 | 大邱市 都市交通3号線 | 日立製作所 | 2012年 | - |
| 韓国 | 韓国鉄道公社 京釜線等[200000系電車] |
日立製作所 | 2009年 | - |
| シンガポール | セントーサ モノレール | 日立製作所 | 2005年 | - |
| シンガポール | MRT ・南北線、東西線 ・トムソンイーストコースト線(合弁) |
川崎重工業 | 1999年~2001年 2011年~2012年 2013年~2014年 |
- |
| シンガポール | SBSトランジット センカン・プンゴル線 |
三菱重工業 | 2012年頃~ | - |
| シンガポール | チャンギ国際空港APM | 三菱重工業 | 2007年頃 | - |
| フィリピン | LRTA マニラ1号線 | 近畿車輛 日本車輌製造 |
2006年 | 〇 |
| フィリピン | 国鉄 マニラ南北線 | 総合車両製作所 | (受注中) | 〇 |
| タイ | バンコクMRT パープルライン |
総合車両製作所 | 2015年 | 〇 |
| ベトナム | ホーチミン都市鉄道 1号線 |
日立製作所 | 2019年~2020年 | 〇 |
| ミャンマー | ミャンマー国鉄 | 新潟トランシス | 2019年頃 | 〇 |
| インドネシア | ジャカルタMRT 南北線 |
日本車輌製造 | 2017年~2018年 | 〇 |
| インドネシア | ジャカルタ近郊(KCI) | 日本車輌製造 | 1983年 | 〇 |
| バングラデシュ | ダッカMRT 6号線 | 川崎重工業 | 2021年 | 〇 |
北米向け鉄道車両
次は最大のお得意先であるアメリカについてです。
米国にはバイ・アメリカン条項(※)があるため、現地(米国)調達率の達成が要求されています。現地工場製造分や現地工場で最終組み立てを行う鉄道車両が多いため、日本の統計上では両数がはっきりしません。そのため以下は各社のホームページやプレス資料を素材としてまとめたもので下表に掲載されているもので計3千両超になりますが、現地生産されている車両は2千両を超えています。
なお、下表には日立レール社(旧アンサルドブレダ社)の工場での製造分はハワイ・HART案件以外は含んでおりません。
※「バイ・アメリカン条項」は、Buy America Act(バイアメリカン法:1982年)をはじめ、様々な法令内や、各州の公共事業入札条項等により、一定比率以上の米国製品を使うよう求める制度です。案件によって米国製品を取り入れる比率は異なりますが、金額ベースで50%以上~70%ほど。米国の公的資金が原資に含まれるプロジェクトに適用されるため、ほとんどの鉄道プロジェクトはバイ・アメリカン条項に適合する必要があります。
| 地域 | 客先 | メーカー | 車両製造時期 | 円借款 |
| 米国 |
ボストン地下鉄MBTA [2階建て客車] |
川崎重工業 | 1992年、2004年 | - |
| 米国 |
ニューヨーク地下鉄NYCT [R143,R142A, R110A,R211,R188] |
川崎重工業 | 2001年~現在 | - |
| 米国 |
ハドソン湾横断公社PATH [PA-5、PATHtrain] |
川崎重工業 | 2008年~現在 | - |
| 米国 | メトロノースMNR [M-8] |
川崎重工業 | 2008年~2011年 | - |
| 米国 |
ワシントン地下鉄WMATA [7000系(ステンレス車)シルバーライン] |
川崎重工業 | 2013年~2018年 | - |
| 米国 |
ロングアイランド鉄道LIRR [M9(電車)] |
川崎重工業 | 2015年~2018年 | - |
| 米国 |
カリフォルニア州PCJPB [Amtrak サンフランシスコ-Gilroy間] |
日本車輌製造 | 1999年 | - |
| 米国 |
北東イリノイ地域鉄道公社NIRCRC シカゴ・メトラ線Metra [ギャラリーカー、ハイライナー] |
日本車輌製造 |
2002年~2008年, 2012年~2015年 |
- |
| 米国 | ヴァージニア州VRE [ワシントンDCに乗入のVirginia Railway Express線] |
日本車輌製造 | 2006年~2009年 2012年~ |
- |
| 米国 |
インディアナ州北部通勤 輸送公社NICTD [CSS&SB鉄道] |
日本車輌製造 | 2009年 | - |
| 米国 | カリフォルニア州Sonoma-Marin Area Rail Transit (SMART) | 日本車輌製造 | 2015年 | - |
| 米国 |
ニュージャージNJTransit [ハドソン、ニューアーク(LRT)] |
近畿車輛 | 1998年~,2013年~(中間車増備) | - |
| 米国 | サンタクララVTA(LRT) | 近畿車輛 | 1999年~2000年 | - |
| 米国 | ダラスDART(LRT) | 近畿車輛 | 2005年~2010年 | - |
| 米国 | フェニックスVMR(LRT) | 近畿車輛 | 2006年~2007年 | - |
| 米国 | シアトルST(LRT) | 近畿車輛 | 2006年~2010年 | - |
| 米国 | ロサンゼルスLACMTA(LRT) | 近畿車輛 | 2013年~2015年 | - |
| 米国 | アトランタ国際空港APM | 三菱重工業 | 2009年頃 | - |
| 米国 | ワシントン・ダレス国際空港APM | 三菱重工業 | 2009年 | - |
| 米国 | マイアミ国際空港APM | 三菱重工業 | 2010年, 2015年 |
- |
| 米国 | フロリダ・タンパ国際空港APM | 三菱重工業 | 2014年頃 | - |
| 米国 | フロリダ・オーランド国際空港APM | 三菱重工業 | 2018年頃 | - |
| 米国・ハワイ |
ホノルル高速鉄道輸送機構(HART) |
現Hitachi Rail S.P.A (旧アンサルドブレダ) |
2014年~ (同社米国工場) |
- |
| 米国 |
ワシントン地下鉄WMATA [8000系] |
日立製作所 | (受注中) | - |
| カナダ |
オンタリオ州鉄道公社Metrolinx [トロント国際空港-ユニオン駅] |
日本車輌製造 | 2014年~2015年 | - |
中南米向け鉄道車両
日本勢が総力を挙げて取り組んだアルゼンチンのロカ線電化をはじめ、鉄道関係者の間で今に語り継がれる案件が多くみられます。
現在日立製作所さん傘下のHitachi Rail STSさん(旧アンサルドブレダ系)は、新規案件を獲得しています。
| 地域 | 客先 | メーカー | 車両製造時期 | 円借款 |
| パナマ | パナマ運河庁 牽引用電気機関車 | 川崎重工業 | 2005年~2006年 | - |
| パナマ | パナマメトロ [3号線] |
Hitachi Rail STS (旧アンサルドブレダ) |
受注中 | - |
| アルゼンチン |
Roca(ロカ)線 電化[M./R4000型] |
日本車輌製造 川崎重工業 近畿車輛 総合車両製作所(現) |
1984年~1985年 | 〇 |
| ベネズエラ | ベネズエラ国鉄 カラカス近郊路線 | 日本車輌製造 | 2001年 | - |
| ベネズエラ | ベネズエラ国鉄 カラカス近郊路線 | 日本車輌製造 | 2014年頃 | - |
| ブラジル | SuperVia [500系] |
日本車輌製造 日立製作所 川崎重工業 |
1975年 | - |
| ブラジル |
メトロ・デ・ポルトアレグレ [1号線 type 100] |
日本車輌製造 日立製作所 川崎重工業 |
1984年頃 | - |
| ペルー |
メトロ・デ・リマ [2号線及び4号線] |
Hitachi Rail STS | 受注中 | 不明 |
中近東向け鉄道車両
中近東は欧米の仕様で鉄道が調達されています。鉄道システムはフルターンキーベースで輸出されています。鉄道システム供給を行うためのアライアンス(連合)にはトルコの企業や、自動運転システムはThales(タレス)さん(※2021年に日立さんに買収されるまではフランス企業)という大手信号メーカーも参加した多国籍案件です。
タレスさんは開業当時フランス企業でその信号システムにより無人運転を行っている路線ながら、システムインテグレータが三菱重工業さん、車両が近畿車輛さん製のためか、「日本の技術で自動運転をしている」と紹介されることあります。
ドバイメトロ向けには395両(アフマル線(英語ではRed line) 220両,アフダル線(同Green line)175両)が、ドーハメトロ向けには計330両が納入されており、どちらも超大型案件です。
ドバイ空港に乗り入れているのはアフマル線です(ちなみに始発は5時5分頃で、1乗車220円くらいです。日本からの飛行機は未明に到着すると思いますが、乗り継ぎ待ち時間に空港内の免税店で時間を潰すのはちょっと・・・という方はぜひ見に行ってみてはいかがでしょうか。)
ドバイメトロは、メトロと言いつつも都市部以外は高架橋上を走行する路線のため、明かり区間(地下鉄部分以外)の建設工事は、夕方から夜間に行われるという、気候風土や労働法制の違いで苦労したという話題にも事欠かないプロジェクトでした。
またドバイメトロ・ドーハメトロとも日本政府が関与せず、純民間で遂行された案件です。そのため、成功案件でありながら2020年頃まではインフラ海外展開の成功事例としての扱いも小さく、世間的にあまり知られていません。そのせいではないでしょうけれど、テレビ放映中の「世界の車窓から」中東・ドバイ(特に2018年4月24日、30日放送分)では、番組中で車両の説明をしていながらも日系メーカー製だという点にはまったく触れられませんでした。
| 地域 | 客先 | メーカー | 車両製造時期 | 円借款 |
| UAE | ドバイメトロ | 近畿車輛 | 2008年,2010年 | - |
| UAE | ドバイ空港APM | 三菱重工業 | 2012年頃 | - |
| カタール | ドーハメトロ | 近畿車輛 | 2015年~2021年 | - |
アフリカ大陸向け鉄道車両
前述のとおり、エジプトには長年取り組んだ近畿車輛さんの車両が第2世代に入っています(1世代目の車両は1970年代製造)。エジプトでは、もともとフランス規格が使われており、現地エジプトの仕様に合わせて鉄道車両を製造し、所定の実車走行試験もクリアする等同社の努力が結実しています。これまでに1600両(現地協力会社分も含む)が納入されているそうです。
・・このように書くと、エジプトは日本の車両以外を選ばないようにみえてしまいますが、それは誤解です。
鉄道車両は何期かに分けて調達する(※微細なモデルチェンジや予算の都合。公営企業が多いですから)のが普通なので、同じカイロメトロ2号線及び3号線の車両でも、全部が日系メーカー製ではありません。韓国のヒュンダイ ロテムさんもこれまでにカイロ1~3号線に計484両納入しているそうです(協力会社さんの生産分を含んでいます)。また、2022年にはカイロメトロさんから320両を受注したそうです(2022年8月25日wowKoreaさん報道)。
エジプトに限らず、日本の車両がどこそこに納入されたというニュースを見ると、「遠くの国々に日本の鉄道車両が走っている・・・日本の技術はすごい」と言いたくなるのですが、選ばれた決め手はその案件ごとにケースバイケースです。
前述のwowKoreaさんの記事も「韓国の技術力が選ばれた」とまとめていますが、日韓両国とも総合的にみてカイロメトロさんに選ばれたことは間違いないものの、日本や韓国メーカーが飛びぬけているように理解してしまうと、現実とは乖離してしまいます。
エジプト以外の国については、近年はエジプト以外には鉄道車両は南アフリカ以外には輸出されていません。以前は10国ほどに機関車や気動車を納入したことがありますが、もう何十年も前の話で、現在は途絶えた状態です。
最近はアフリカ諸国に価格競争力のある中国企業等各国支援の鉄道が建設されたり鉄道車両が導入されたという報道が多くなっており、日本は出遅れていると考える方が増えています(インフラシステム海外展開戦略 2025。)。
このページにおいて後述するように、鉄道は初期投資が大きい上に受注生産産業のため、成功事例となるかどうかはメーカーの頑張りだけではなく、支払いリスクの少ない潤沢なODA供与次第ではないかと思います。
| 地域 | 客先 | メーカー | 車両製造時期 | 円借款 |
| エジプト | カイロ市交通局(NAT)1号線 | 近畿車輛 | 2008年 | - |
| エジプト | カイロ市交通局(NAT)2号線 | 近畿車輛 | 2012年 | - |
| エジプト | カイロ市交通局(NAT)3号線 | 近畿車輛 | 2010年~2012年 | - |
| エジプト | カイロ市交通局(NAT)4号線 | 近畿車輛 | (受注中) | 〇 |
| エジプト |
カイロ市交通局(NAT)1号線 [特殊車両] |
北陸重機 | 2016年頃 | ? |
| 南アフリカ |
Transnet freight社(鉄道公社貨物) (交直流電気機関車19E, 交流電気機関車15E) [Ermelo~RichardsBay等] |
東芝 (組立は現地) |
2013年頃 | - |
| 南アフリカ |
Transnet freight社(鉄道公社貨物) (交流電気機関車15E) |
東芝 (組立は現地) |
2007年頃, 2011年~2013年頃 |
? |
ヨーロッパ向け鉄道車両
最後にヨーロッパ向けの車両です。RAMS規格や欧州統一鉄道技術基準であるTSIが制定される以前に輸出された車両も健在だそうです。
日立さんについては、表7中の車両の9割以上は現地工場(Hitachi
Rail STS傘下の ニュートンエイクリフ工場、カラブリア工場、レッジオ・ピストイア工場、又はナポリ工場)製で、1割弱がパイロット的に笠戸事業所で製造されています。
上述のように買収でグループ傘下となった元大手鉄道車両・信号メーカーのアンサルドブレダ(イタリア)、アンサルドSTS(イタリア)及びタレス(フランス)さんの工場は欧州や米国に所在するため、貿易としては日本からの輸出ではない車両の方が多数を占めるわけですが、現地工場製造分と日本の笠戸事業所製造分をあわせた両数としてはClass395(ジャベリン)は174両、Class800は536両、Class801は330両、Class802は356両、Class803は25両、Class805は65両、Class385は約200両、下表にはないですがClass807は70両が納入されるそうで、1600両を超えています。このほか、多くの旧アンサルドブレダさんに由来する案件があります。
インフラシステム海外展開戦略 2025 p11~p12の効果KPIの項によると、海外現地法人の売上も「インフラシステム受注額」に含まむそうです。なので、日立製作所グループ傘下の旧アンサルドブレダさんの客先の欧米・インド等の各国の多数の地下鉄車両・高速鉄道等の案件もフォローしたほうがいいのだろうとは思いますが、とても掴み切れない量がありますので表7では割愛しております。全てが掲載されていない点、どうかご注意ください。
| 地域 | 客先 | メーカー | 車両製造時期 | 円借款 |
| 英国 | CTRL(IEP) (Class395) [St.Pancras Int.~Ashford Int~ Dover Priory,~Ramsgate,Margate] |
日立製作所 | 2007年~2009年 | - |
| 英国 | GWR,London North Eastern Railway 向け(Class800/0~Class800/3) [King's Cross~Edinburgh Waverly、 Paddington-Cardiff Central等] |
日立製作所・ Hitachi Rail(現) |
2015年~2019年 | - |
| 英国 | London North Eastern Railway向け (Class 801/1,801/2 ) [King's Cross-Leeds-Newcasle- Edinburgh Waverly等] |
日立製作所・ Hitachi Rail(現) |
2017年~2020年 | - |
| 英国 | Lumo向け(Class 803/0) ※イーストコースト線オープンアクセス事業者 |
日立製作所・ Hitachi Rail(現) |
- | |
| 英国 | Avanti West Coast向け(Class 805/0) | Hitachi Rail(現) | - | |
| 英国 | Abellio ScotRail(Class 385) (通勤車両) 等 [ エジンバラ~グラスゴー間各線] |
日立製作所・ Hitachi Rail(現) |
2015年~2019年 | - |
| 英国 | GWR、TransPennine Express、Hull Trailns 向け(Class 802/0~Class 802/2) | Hitachi Rail(現) | 2017年~現在 | - |
| アイルランド | アイルランド国鉄 [首都近郊路線,8500系,8510系電車] |
総合車両製作所(現) | 2000年~2004年 | - |
| アイルランド | アイルランド国鉄 [Commuter、2600系,2800系ディーゼル車] |
総合車両製作所(現) | 1993年~1994年, 2000年 |
- |
| ドイツ | ドイツ鉄道Cargo社 (ハイブリッド機関車) |
東芝 | 2020年受注 | - |
| スペイン | iryo社(イタリア国鉄系) (FRECCIAROSSA 1000(ETR1000とも)) |
Hitachi Rail・ ボンバルディア連合 |
2013年~ 2020年追加受注 |
- |
| イタリア | Trenitalia社(イタリア国鉄の運行部門)、フェッロヴィーエ・デッロ・スタート (Ferrovie dello Stato:イタリア国鉄) (ETR1000) |
旧アンサルドブレダ (現Hitachi Rail) |
2023年受注(2026~納入予定) | - |
鉄道信号(CBTC)について
※信号については作成中です。ニューヨークの地下鉄路線図が複雑すぎて作れないので・・・。
輸出相手国が偏る理由
現状で鉄道が全く無い国でも、建築物や自動車に対する火災対策や感電防止のための技術基準や、日本でいうJISに当たる国家規格は大なり小なり存在しています。
そのため、日本でJIS規格ベースで作成しているものは、一つ一つその国で義務付けられる基準にあっているかを確認し、合ってないものや試験方法が違うものについては試験等をやり直す必要があります。
このような外国のルールに仕様を合わせ、行政機関の認可を獲得することホモロゲーションの獲得と言うのですがホモロゲーションが取れないと、当然その国で走行することができず、引き渡しができず大赤字となります。
メーカーや商社さんは事前に相手国の法令や規格をコストをかけて調べますが、ある規格からさらに引用されている一般規格のようなものまでは調べきれませんので、場合によって思わぬコスト要因となってしまいます。
日本から鉄道システムを輸出する場合には、日本の仕様のまま走行できることは今後はなく(インドネシアは例外です)、初めての案件の国ほどホモロゲーションにかかる経費は増します。
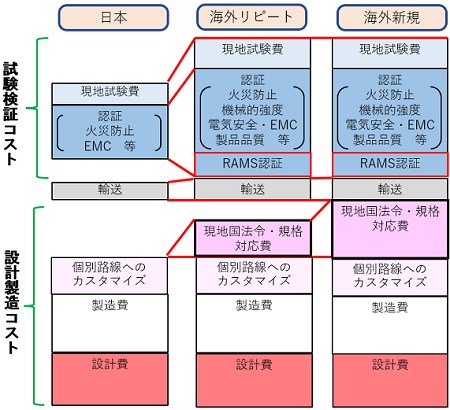
下図の右側にあるように、その国の規格や試験を行うための再設計費用や製造コストは結構な割合で、国内案件と比べると設計(※試験方法の検討も設計担当が行います)の手間は5倍工数がかかる、と(大げさですが)言われているほど初期コストが膨大です。
入札に参加するためには見積を作る必要があるので概略設計する必要がありますが、円借款案件であっても入札を勝ち抜けられる保証はないため、最悪すべての検討作業が無駄になる可能性をはらんでいます。
ということで新たな国に新規参入しようという場合には目の前の案件だけで初期投資分を回収するのは一般的に難しい(かなり割高になり、入札が厳しくなります)ため、数十年かけて回収するくらいの長いスパンの投資判断も必要で、新しい国に進出するリスクは民間会社ではなかなか取れない現状です。
余談です。
新しい国・路線への参入時には、一見手堅そうな欧州系メーカーも仕様の読み飛ばしや設計変更の必要性の見逃しから、受注後に思わぬ設計変更に追われて火だるまになることがあります。これについて欧州で使われている鉄道製品品質認証(IRIS)では、影響縮小計画(QDC:Quality Cost Distribution)を採用するなどリスクベースシンキングに基づくさまざまな管理をします。
QDCについてはIRIS関係のページべ別に述べます。
今後の課題
上の図において、日本国内案件と比べて海外案件ではコスト要因となっているのは次の2点です。
一つは、青で塗色している試験検証コストです。
日本国内案件ではメーカーの試験で足りる項目や、規制緩和されている試験が多い一方、海外案件では一つ一つ試験が行われるため、行政の認可まで半年以上かかるのが普通です。
多数の認証・試験の中でも、「RAMS認証」と車両火災試験(車両材料の燃焼性試験を含む)は大きな課題です。この2つは作業量が多いことと、RAMSは後から行うことは難しいなどの特性があるためで、輸出が難しい理由としてこの2つが代表選手ですが、他にも海外案件はハイリスクなこと、マンパワーが無いこと等、様々な課題があります。
コスト要因のもう一つは、設計製造コストの中のピンクで塗色している経費です。
日本国内で安全に走っている車両をベースに作った車両であっても、相手国から「車両火災対応のための試験はこれだ!」と言われれば、該当する車両材料はすべて、相手国から指定された試験を、指定された条件で改めて実施しなければならなくなります。実物大のモックアップを作って実際に燃やす試験を行わなければならない場合もあり、対応できる試験所を探したり、試料を持ち込んだりするためには時間もコストもかかります。
単に相手国の溶接方法や強度計算方法の規格に、日本で一般的な方法が含まれていないために技術的にみれば「無意味」であっても、相手国の採用している規格に沿った方法で行う必要がある場合もあります。この場合は、日本の方式が優れていることを立証することができれば相手国のOKがもらえる可能性がありますが、この立証は実際には言うほど簡単ではない膨大な作業だと思います。
このような状況について、「海外案件は認証に苦労する」とか「日本のJIS規格が海外でも使われていればコストがかからなくなる」、という言い方がされています。
日本と同じ仕様になれば、上図のピンクや青で表示しているコストが不要になり、それはありがたい話です。しかし、日本の仕様を使おうとするとライバルメーカーが黙っていないことと、WTO/TBT協定があることから基本的には国際規格ベースの仕様でない限り、簡単な話ではありません。
そもそも国際規格の世界からみれば、日本の仕様こそいわゆるガラパゴスですので、日本の仕様が世界のトップランナーなものでないなら、ほぼ不可能な話ではないかと思います(一部、レールの金属のJISについては海外でも使用されている例がありますが、例外的です)。
少なくとも相手国に「今の技術基準を変えて欲しい」、や、「日本のJISを採用してくれ」、と本気で要望するなら、相手国の現在の技術基準と、JISとの差分を示すことが不可欠なはず。こうした努力がなく「もし日本のJISが採用されたら・・・」と想像するのは無責任すぎる気がします。
 公益財団法人 東洋文庫さん 知恵の小径(中庭)